2026年的中国酒业,正在经历一场静水流深的变局。
近日与业内人士交流白酒行业走势时,他的观点是,白酒会“黄酒化”,黄酒的现在就是白酒的未来。这个新颖的观点,引发笔者思考,愿与大家一同探讨白酒行业未来的发展走向。
未来,白酒“黄酒化”后,什么酒能成为中国酒业引领者?是威士忌、果酒、低度酒、啤酒······还是刚刚被列为第三大酒种的露酒?这是一个值得深思的问题,如果白酒“黄酒化”了,那么,中国白酒的出路在哪里?中国酒业的出路在哪?
答案或许就藏在露酒里。
黄酒是怎么一步步让出位置的?
回到一百年前,黄酒才是中国的“国酒”。
民国时期,绍兴黄酒流通全国,文人墨客、商贾政要皆以黄酒待客。鲁迅笔下的咸亨酒店,孔乙己“温两碗酒,要一碟茴香豆”——黄酒是那个时代的社交货币,地位堪比今天的茅台。
再看今天。
公开数据显示,2024年,全国近800家黄酒生产企业,营收合计约200亿元。这个数字,只有白酒行业的2%左右、啤酒行业的5%左右。2025年,全国规上黄酒企业数量76家,销售收入同比下降4.8%,利润同比下降4.9%。
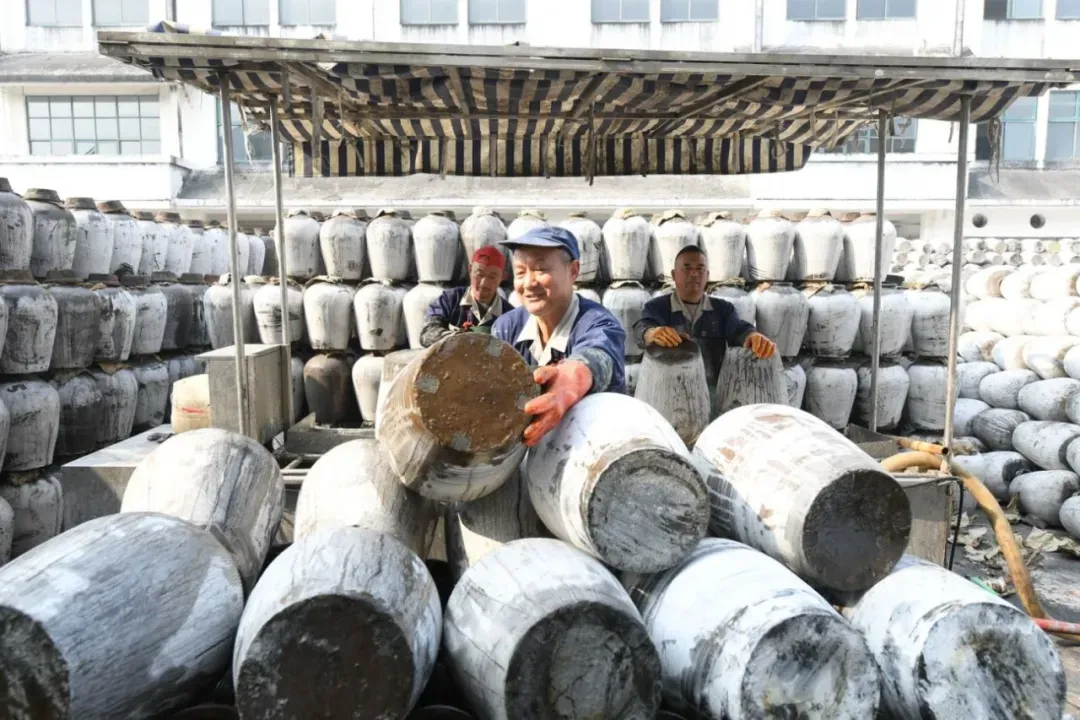
黄酒消费高度集中在江浙沪,出了长三角,黄酒基本退出主流酒桌;在年轻人心智里,它是“长辈喝的酒”“烧菜用的料酒”“大闸蟹的配角”。
从“国酒”到“料酒”,黄酒是怎么一步步走到今天的?
三个变量,环环相扣。
第一,场景萎缩。
黄酒鼎盛的时候,是文人雅集、政商宴请的座上宾。从鲁迅笔下的咸亨酒店,到民国时期的名流酒会,黄酒是体面、是格调、是社交的通行证。
但随着时代变迁,黄酒的消费场景持续萎缩、窄化。它从“社交货币”一步步退化为“佐餐配角”,后来,黄酒几乎只出现在江浙人们的饭桌和节庆民俗场景中;再后来,连江浙年轻人的饭桌上,黄酒也很少摆了。
当一个品类的饮用场景越来越窄,窄到几乎只剩下“大闸蟹的季节”和“老家的年夜饭”时,这个品类在主流消费语境中日渐式微。
第二,人群断层。
年轻人为什么不喝黄酒?
不是因为黄酒不好,而是它的口感、包装、叙事,全是按上一代人的审美制造的。
黄酒甜腻的口感、老气的包装、沉重的历史叙事,与年轻人的生活方式毫无交集。年轻一代想要的是“微醺不伤身”,是“拍照好看”,是“喝完不发胖”。黄酒在这些维度上,集体失分。
更重要的是,黄酒始终没有完成“代际交接”。老一辈喝黄酒是因为习惯,年轻人不喝黄酒是因为没有理由去喝。当习惯黄酒的那代人老去,黄酒的市场也随之老去。
第三,供给缺位。
黄酒行业守着千年工艺和历史的骄傲,却失去了对新一代消费者的理解力。
产品创新迟缓——几十年来,黄酒的口感、度数、包装几乎没有大的突破;
营销体系缺位——当白酒在央视砸广告、在机场铺大屏、在抖音做直播时,黄酒的品牌声音几乎消失在主流媒介中;
渠道布局老化——出了江浙沪,消费者想买一瓶好黄酒,都不知道去哪里买。
三个变量,单独看都不致命,叠在一起,就是一个品类的慢性失血。
黄酒没有被谁打败。威士忌没有打败它,白酒没有打败它,葡萄酒也没有打败它,黄酒是自己慢慢让出了位置。
所以,当业内人士说“白酒会黄酒化”时,他指的绝不仅仅是低度化或健康化——他指的是:白酒将像黄酒一样,从市场主导者退居边缘角色,从社交货币沦为区域性佐餐配角。这才是“黄酒化”这三个字的真正重量。
白酒正在重走黄酒的老路
现在再看白酒的处境,是不是有些似曾相识?
场景在萎缩。
商务宴请、政务消费等传统核心场景大幅萎缩,独酌、家庭小聚等轻型场景兴起,但白酒的高度数和仪式感在这些场景中显得格格不入。
人群在断层。
63%的年轻消费者更倾向于选择低度微醺酒;Z世代饮酒参与率上升,但增量流向的是低度酒、果酒、露酒,而不是白酒。
供给在缺位。白酒行业虽然体量庞大,但对新一代消费者的理解力同样滞后。当年轻人想要“好喝不贵”“微醺不醉”“拍照好看”“养生不伤身”时,白酒能给出什么产品?
白酒比黄酒“幸运”的地方在于:它的体量足够大,大到可以“慢一点”失血。2025年,白酒行业仍有约6000亿元营收,仍然是酒业的绝对霸主。
但趋势已经确立。产量连续十年下滑,2026年上半年,白酒产量同比下降4.7%;21家上市白酒公司中,18家营收与净利双降。体量再大,也经不起连续“失血”。
白酒正在重走黄酒的老路——从中心走向边缘,从主流走向非主流。
这不是危言耸听,这是消费逻辑重构下的必然结果。
露酒:白酒与黄酒的“最大公约数”
2021年发布的《饮料酒术语和分类》国标,首次将露酒从配制酒中单列,设为独立酒种,与发酵酒、蒸馏酒、配制酒并列,明确了它的定义:以黄酒、白酒为酒基,加入药食同源物质或特定原辅料,经浸提、复蒸馏等工艺制成。
这个定义揭示了露酒的独特价值——它是白酒和黄酒的“最大公约数”。
对白酒企业而言,露酒提供了低度化、健康化的合规路径,无须在白酒降度上削足适履;对黄酒企业而言,露酒打开了更大的市场规模和消费场景,突破了黄酒“小众”的天花板。
古越龙山董事长孙爱保在一次行业峰会上说得透彻:“黄酒+露酒”是健康的叠加与升级。 高品质的露酒需要高品质、低酒精度、健康养生的基酒,“黄酒+露酒”将实现健康价值的“1+1>2”。现代研究证实,黄酒的低酒精度、弱碱性特性,既能激发药食材的营养,又能降低酒精对人体的刺激,其“甜、鲜、醇”的复合风味还能中和药食材的苦涩,让露酒更好喝、更健康。
市场的反馈令人振奋。
数据显示,2025年,露酒市场规模突破800亿元,销量同比增长40%,利润较五年前增长近200%。凭借这一增速,露酒超越葡萄酒,成为国内仅次于白酒和啤酒的第三大酒种。业内预计,2026年露酒市场规模将突破1000亿元;中国酒业协会预测,到2030年,露酒有望突破2000亿元。2022年至2025年间,露酒行业规模年复合增长率约10%,2026年至2030年被判断为行业规模的关键跃升期。
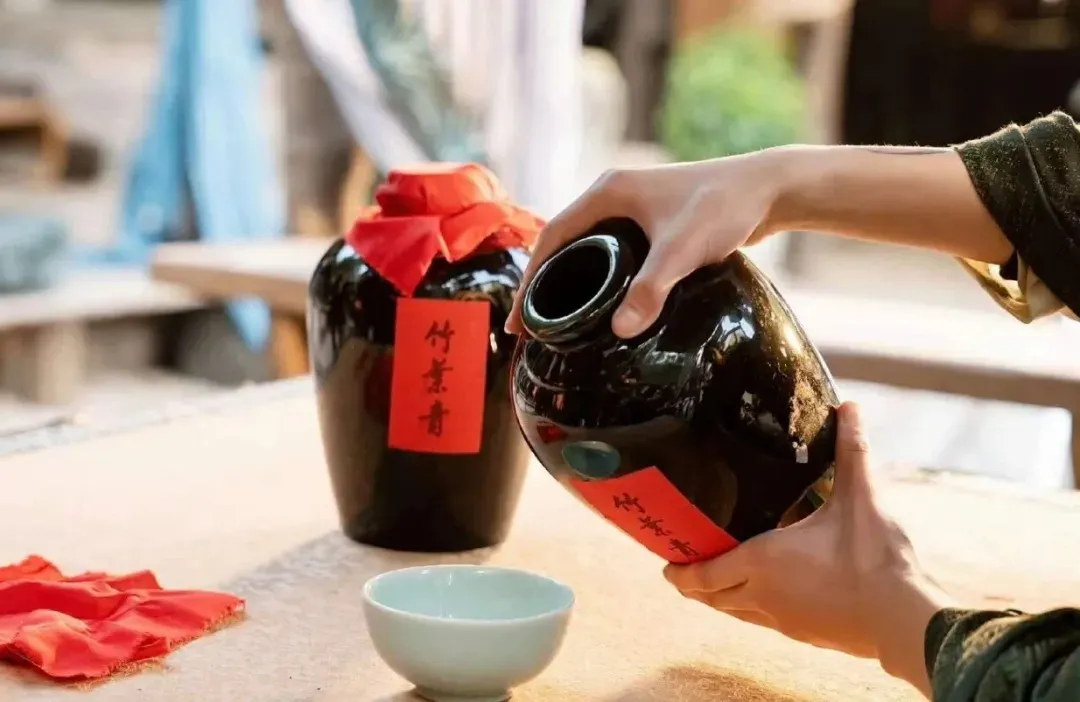
玩家已经成阵:五粮液推出“五粮本草”人参露酒;泸州老窖推出茗酿、绿豆大曲等系列产品;汾酒依托“竹叶青”品牌布局露酒赛道;古越龙山更以黄酒龙头身份,首次加入中国露酒T6峰会;劲牌2025年营收达137亿元,核心品牌劲酒增速超20%;茅台集团将露酒提升至战略高度,明确提出将露酒打造成继白酒后的第二增长极。
中国酒业协会理事长宋书玉将露酒称为 “增量黑马” ;中国酒业协会副秘书长杜小威表示,露酒凭借“药食同源”智慧与现代表达,已成为酒业高质量发展的增长引擎。
露酒正从“品牌热”走向“品类热”。
而“药食同源”,是露酒古老的底气,也是它新的故事。
露酒的使命:重构中国酒业的未来版图
有人说,露酒只是“药酒”换了个马甲,这是对露酒最大的误解。
药酒是治病,露酒是养生;药酒是功能导向,露酒是风味导向;药酒是中老年专属,露酒是年轻人的“轻养生”。
在社交平台上,“露酒+红牛”“露酒+椰奶”“露酒+苏打水”等上百款特调配方刷屏,年轻人把露酒玩出了鸡尾酒的既视感。露酒正在完成从“药味”到“风味”、从“功能补充”到“社交必需”的转变。
年轻人要的不是酒桌,是松弛。
这才是露酒真正的想象力——它不是某个细分品类的修补,而是整个酒业消费逻辑的重构。
当前,白酒与露酒共同面临“三个小众”的挑战——产业规模小众、消费区域小众、消费人群小众。但趋势已然明朗:消费群体年轻化、消费场景悦己化、消费理念健康化,供需两端正在催化低度酒、健康酒等新势力的积极发展。露酒精准踩中的,正是“健康+微醺”的消费风口。
如果白酒正在“黄酒化”——向低度、健康、悦己的方向演进,那么,露酒就是这个演进方向自然的归宿:它既保留了白酒的品质基因,又继承了黄酒的健康基因,还融合了药食同源的文化基因,最终呈现为一种“好喝的养生酒”新物种。

白酒“黄酒化”,露酒就是出路。
这条路,五粮液在走,泸州老窖在走,汾酒在走,古越龙山在走,劲牌在走。它不是某一家企业的战略选择,而是整个行业在消费逻辑重构下的必然走向。
露酒的千亿赛道刚刚拉开序幕。谁能在这场变局中率先完成从“品牌热”到“品类热”的跃迁,谁就能拿到未来十年中国酒业的入场券。
因此,这不是一场关于品类的争论,而是一场关于未来的押注。押注露酒,就是押注中国酒业的下一程。
一百年前,黄酒是中国的国酒,白酒还在边缘。
五十年前,白酒开始登上历史舞台,黄酒开始退场。
今天,白酒站在舞台中央,但观众正在离席。
如果白酒“黄酒化”的判断成立,那么,未来中国酒业的下半场,真正的主角不是威士忌、不是果酒、不是啤酒,而是露酒。
因为只有露酒,既有中国酒的文化根基,又有健康养生的时代红利;既能承接白酒让出的社交场景,又能覆盖年轻人想要的微醺日常。
白酒让出C位,露酒接棒登场。
这或许就是中国酒业下半场,值得期待的故事。
来源:华夏酒报
最新资讯